“`html
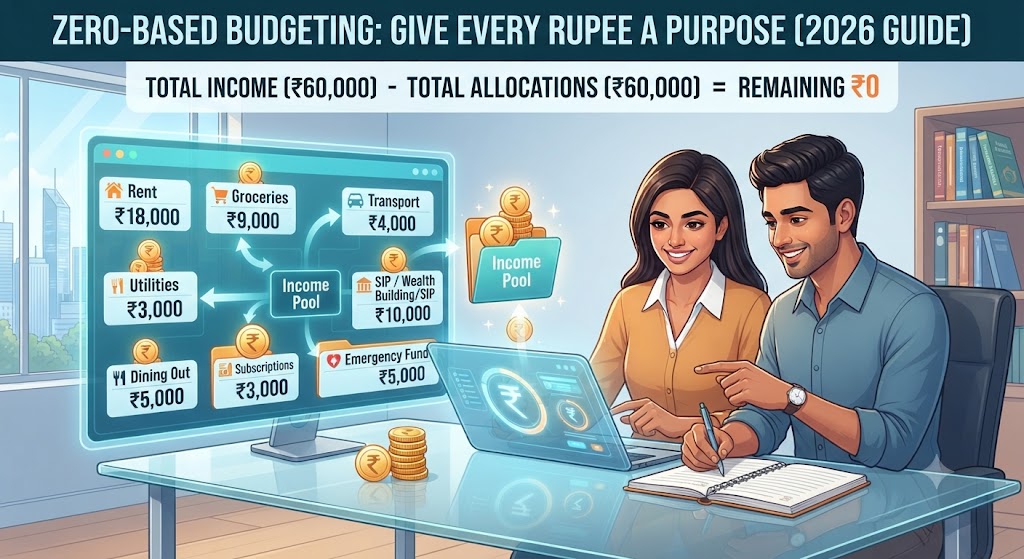
📊 Zero-Based Budgeting: Give Every Rupee a Purpose (2026 Guide)
Kya aapki salary har month aa jaati hai, lekin month ke end mein samajh nahi aata ki paisa kahan chala gaya? Zero-Based Budgeting ek aisa budgeting method hai jisme aap apni poori income ko pehle se different expenses, savings, investments aur financial goals ke liye allocate kar dete hain.
Iska simple principle hai — Income − Planned Expenses − Savings − Investments = ₹0. Yahan ₹0 ka matlab paisa khatam karna nahi hai, balki income ke har rupee ko ek specific purpose assign karna hai.
📖 Read Complete Zero-Based Budgeting Guide
Zero-Based Budgeting Kya Hai?
Zero-Based Budgeting, ya ZBB, ek budgeting approach hai jisme monthly income ko completely allocate kiya jata hai. Har rupee ko kisi na kisi category mein assign kiya jata hai.
Ismein sirf monthly expenses hi nahi, balki Emergency Fund, Investments, Insurance Premiums, Debt Repayment aur Future Goals ko bhi budget ka part banaya ja sakta hai.
💡 Golden Rule: Zero-Based Budget ka matlab ₹0 balance rakhna nahi, balki ₹0 unassigned money rakhna hai.
Zero-Based Budgeting Formula
Monthly Income − All Planned Allocations = ₹0
Example: ₹75,000 Income − ₹75,000 Allocated = ₹0 Unassigned
Agar ₹75,000 income mein se ₹60,000 expenses aur savings ke liye allocate kiye gaye hain, toh remaining ₹15,000 ko bhi kisi purpose — jaise investment, emergency fund, debt repayment ya future purchase — ke liye assign karna hoga.
Zero-Based Budget Kaise Banayein?
-
Monthly Income Calculate Karein:
Apni actual take-home income identify karein. Agar income variable hai toh conservative estimate use karna practical ho sakta hai. -
Fixed Expenses List Karein:
Rent, EMI, school fees, insurance premiums aur other recurring expenses ko note karein. -
Variable Expenses Estimate Karein:
Groceries, electricity, transportation, medical aur other monthly expenses ka realistic estimate banayein. -
Savings & Investments Allocate Karein:
Emergency Fund, SIP, retirement planning aur other financial goals ke liye amount assign karein. -
Debt Repayment Plan Karein:
High-interest debt ya outstanding dues ke repayment ke liye specific amount allocate karein. -
Remaining Money Ko Assign Karein:
Jo amount bach raha hai usse bhi kisi financial goal ya expense category ko assign karein. -
Month-End Review Karein:
Actual spending ko planned budget ke saath compare karein aur next month budget adjust karein.
Example: ₹75,000 Monthly Income
Maan lijiye kisi individual ki monthly take-home income ₹75,000 hai. Zero-Based Budget ka ek illustrative example:
| Category | Monthly Allocation |
|---|---|
| 🏠 Rent / Home Expenses | ₹18,000 |
| 🍲 Food & Groceries | ₹8,000 |
| 🚗 Transport & Utilities | ₹6,000 |
| 🎯 Lifestyle / Wants | ₹7,000 |
| 🛡️ Insurance | ₹4,000 |
| 🚨 Emergency Fund | ₹7,000 |
| 📈 Investments / SIP | ₹15,000 |
| 💳 Debt Repayment / Other Goals | ₹10,000 |
| Total Allocation | ₹75,000 |
Note: Yeh sirf illustrative example hai. Actual allocation individual income, expenses, liabilities, family responsibilities aur financial goals ke according different ho sakta hai.
Zero-Based Budgeting vs Traditional Budgeting
| Traditional Budget | Zero-Based Budget |
|---|---|
| Previous spending ko base bana sakta hai | Har category ko consciously allocate kiya jata hai |
| Unallocated money bach sakta hai | Har rupee ko purpose diya jata hai |
| Less detailed ho sakta hai | More detailed planning require karta hai |
| Simple to maintain | Regular tracking aur review important hai |
Zero-Based Budgeting Ke Benefits
- 💰 Better Money Control: Aapko pata hota hai paisa kis purpose ke liye allocate hai.
- 📉 Unnecessary Spending Reduce: Random spending ko identify karna easier ho sakta hai.
- 🎯 Goal-Based Saving: Financial goals ko monthly budget mein include kiya ja sakta hai.
- 📈 Investment Discipline: Investment amount ko pehle se allocate kiya ja sakta hai.
- 💳 Debt Management: Loan aur credit card repayment ke liye dedicated amount set kiya ja sakta hai.
- 🚨 Emergency Preparedness: Emergency Fund ko regular budget ka part banaya ja sakta hai.
Common Mistakes in Zero-Based Budgeting
- ❌ Unrealistic expense estimates banana.
- ❌ Annual expenses ko monthly budget mein include na karna.
- ❌ Emergency expenses ke liye buffer na rakhna.
- ❌ Har month budget review na karna.
- ❌ Wants aur needs ko properly separate na karna.
- ❌ Income badhne par budget update na karna.
Zero-Based Budgeting Mein Annual Expenses Kaise Manage Karein?
Kuch expenses monthly nahi aate, jaise annual insurance premium, school fees, vehicle insurance, festival expenses ya yearly subscriptions. In expenses ko ignore karne ke bajay unka monthly provision budget mein include kiya ja sakta hai.
Example: Agar kisi annual expense ka estimated amount ₹24,000 hai, toh approximately ₹2,000 per month side mein allocate karke us future expense ke liye provision banaya ja sakta hai.
📅 Annual expenses ko monthly budget mein divide karna financial surprises ko reduce karne mein help kar sakta hai.
Frequently Asked Questions
Q1. Zero-Based Budgeting ka matlab kya hai?
Iska matlab hai monthly income ke har rupee ko kisi specific expense, saving, investment, debt repayment ya financial goal ke liye allocate karna.
Q2. Kya Zero-Based Budget mein bank account balance ₹0 hona chahiye?
Nahi. ₹0 ka matlab unassigned money hai. Aapke bank accounts mein savings aur emergency reserves available reh sakte hain.
Q3. Kya Zero-Based Budgeting salary wale logon ke liye useful hai?
Haan. Fixed salary wale individuals ke liye monthly allocation relatively simple ho sakta hai. Variable income wale log conservative income estimate ke saath budgeting kar sakte hain.
Q4. Kya investments ko Zero-Based Budget mein include karna chahiye?
Haan. Long-term financial goals ke liye planned investments ko monthly budget ka part banaya ja sakta hai.
Q5. Kya Zero-Based Budgeting aur 50/30/20 Rule same hain?
Nahi. 50/30/20 ek broad budgeting framework hai, jabki Zero-Based Budgeting mein income ke har rupee ko specific purpose ke liye allocate kiya jata hai.
Key Takeaway
💰 Give Every Rupee a Purpose
Income − Expenses − Savings − Investments − Goals = ₹0 Unassigned Money
Zero-Based Budgeting aapko apne paison par better control, disciplined saving aur goal-based financial planning develop karne mein help kar sakta hai.
Create Your Personal Budget Plan
Aapki income, monthly expenses, EMIs, insurance, existing investments aur future goals ke according ek personalised budget plan zyada effective ho sakta hai.
InvestSathi ke saath apni personal finance strategy ko review karein aur savings, investments, insurance aur financial goals ko systematically plan karne ke liye guidance lein.
Disclaimer: This article is for educational and informational purposes only and should not be considered professional financial, investment, tax, or insurance advice. Investment products are subject to market risks. Please consider your financial goals, risk profile and time horizon and review relevant product documents before making investment decisions.
“`