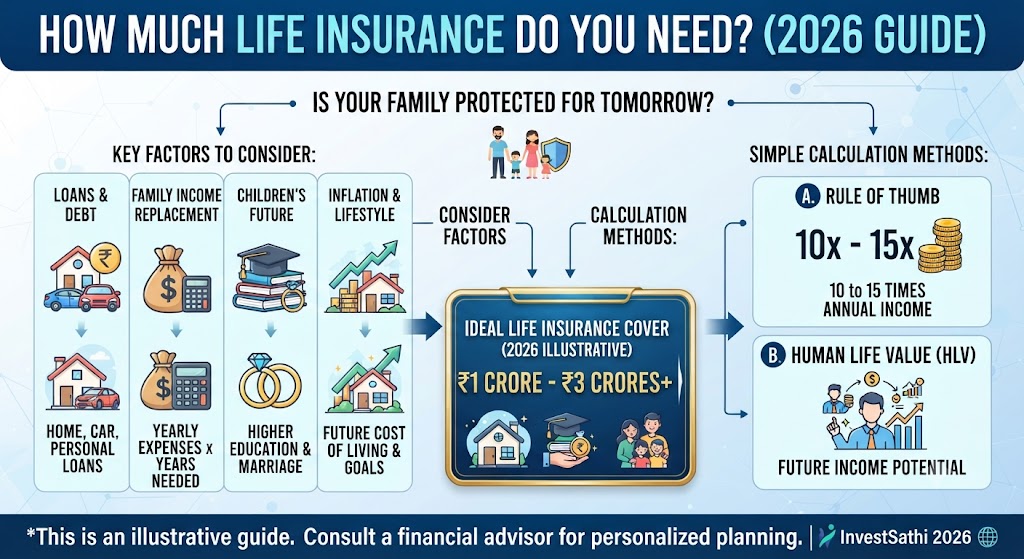
📊 How Much Life Insurance Do You Need? (2026 Guide)
Term insurance lena toh zaroori hai, lekin sabse bada sawal yeh hota hai ki aakhir kitne ka cover (sum insured) liya jaye? Agar cover kam hoga toh parivar ki zarooratein poori nahi hongi, aur agar zyadatar log andaze se galat amount chun lete hain toh unnecessary high premium bharna padta hai.
Sahi financial planning ke liye yeh samajhna behad zaroori hai ki aapke parivar ke liye ideal life insurance coverage calculate karne ke kaun-kaun se tarike hain aur aapko kin factors ka dhyan rakhna chahiye.
📖 Read Complete Life Insurance Calculation Guide
Methods to Calculate Life Insurance Coverage
Sahi term insurance amount nikalne ke liye mukhyata teen popular methods ka use kiya jata hai:
- 📈 Income Replacement Method: Isme aapki current annual income ko retirement age tak ke bache hue saalo se multiply kiya jata hai, taaki family ko regular income milti rahe.
- 🔢 Human Life Value (HLV) Calculator: Ismein aapki current income, future earning growth, expenses, aur existing savings/investments sabhi ko mathematically calculate kiya jata hai.
- 💵 Rule of Thumb (10x to 15x Income): Ek aam formula ke roop mein apni annual income ka 10 se 15 guna (times) tak ka cover liya jata hai. (Jaise agar income 10 Lakh hai, toh 1 Crore ka cover).
💡 Golden Rule: Ideal insurance cover wahi hai jo aapke jane ke baad aapke poore parivar ki lifestyle maintain rakhe aur sare loans/liabilities ko zero kar de.
Key Factors to Consider While Deciding Cover
- 🏠 Outstanding Loans & Liabilities: Ghar ka home loan, car loan ya personal loan hai toh cover amount mein unhe zaroor add karein taaki parivar par loan ka bojh na aaye.
- 👶 Children’s Education & Marriage: Bachon ki higher studies aur future marriages ke liye aane wale kharchon ka anuman lagakar fund plan karein.
- 📉 Inflation Rate: Future mein mehangai (inflation) badhegi, isliye aaj ke kharchon ke hisaab se nahi balki future value ke hisaab se cover chunein.
- 💰 Existing Savings & Assets: Aapke paas pehle se kitna mutual fund, FD ya property hai, jise parivar emergency mein use kar sakta hai, use minus karke final cover decide karein.
Comparison: Different Income Brackets & Ideal Cover
| Annual Income | Rule of Thumb (15x) | Recommended Ideal Term Cover |
|---|---|---|
| ₹6 Lakhs / Year | ₹90 Lakhs | ₹1 Crore Cover |
| ₹10 Lakhs / Year | ₹1.5 Crores | ₹1.5 to ₹2 Crores Cover |
| ₹15 Lakhs / Year | ₹2.25 Crores | ₹2.5 Crores Cover |
| ₹20 Lakhs+ / Year | ₹3 Crores+ | ₹3 Crores to ₹5 Crores Cover |
Frequently Asked Questions
Q1. Kya housewives ke liye bhi term insurance lena chahiye?
Agar ghar par working member nahi hai toh homemakers ka direct income replacement nahi hota, lekin unke ghar mein diye jaane wale contributions (jaise childcare, management) ki value ko dekhte hue kuch companies ab cover deti hain.
Q2. Kya umar badhne ke sath insurance cover badhana padta hai?
Haan, jaise-jaise shadi hoti hai, bache hote hain aur liabilities (loans) badhte hain, waise-waise apna term insurance cover bhi badhana behtar hota hai. Isliye shuruat mein hi thoda bada cover lena smart choice hai.
Q3. Term insurance kis umar tak ke liye lena chahiye?
Aamtaur par jab tak aapki retirement age (jaise 60 ya 65 years) hoti hai aur jab tak bach financially independent nahi ho jate, tab tak ka term plan lena chahiye.
Key Takeaway
🛡️ Sahi life insurance cover aapke parivar ko kisi bhi unहोoni ke baad financial struggle se bachakar unke sapno ko surakshit rakhta hai.
Accurate Calculation + Adequate Sum Insured = Complete Family Financial Security
Get Your Life Insurance Coverage Calculated
Aapki income, liabilities aur family goals ke hisaab se bilkul sahi term insurance amount nikalne ke liye expert guidance lein.
InvestSathi ke sath apne ideal protection cover ko calculate karke sahi policy select karein.
Disclaimer: This article is for educational and informational purposes only and should not be considered professional financial or insurance advice. Insurance products are subject to terms, conditions, and underwriting guidelines. Please read policy documents thoroughly before purchasing.