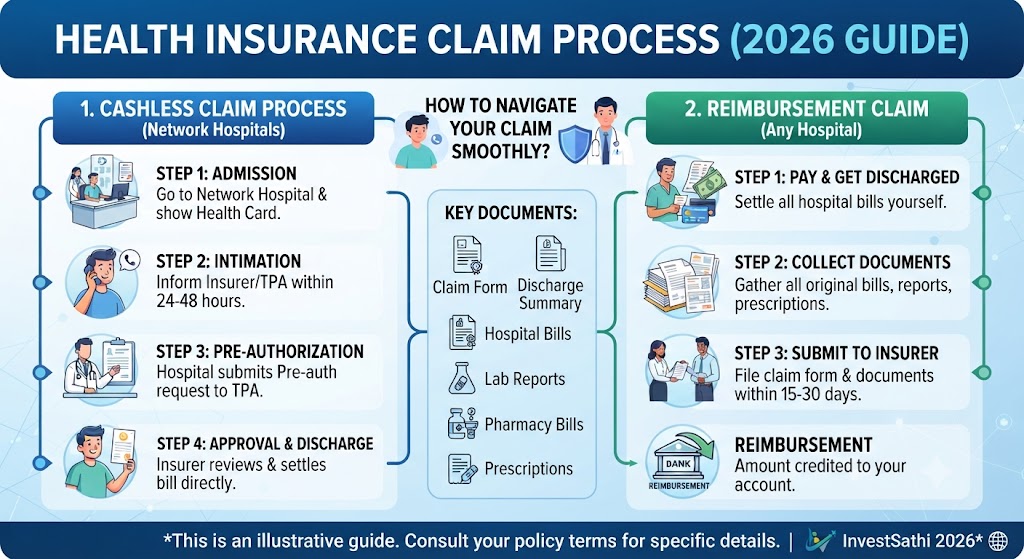
🏥 Health Insurance Claim Process (2026): Complete Guide
Medical emergency ke waqt health insurance policy hona toh zaroori hai hi, lekin us policy ka claim sahi tarike se settle karwana bhi utna hi mahatvapurna hai. Kai baar log sahi process na pata hone ki wajah se cashless ya reimbursement claim ke dauran pareshani mein pad jaate hain.
Sahi financial planning ke liye yeh samajhna behad zaroori hai ki Cashless Claim aur Reimbursement Claim dono kaise kaam karte hain aur emergency mein aapko kya steps lene chahiye.
📖 Read Complete Claim Process Guide
Types of Health Insurance Claims
Health insurance mein mukhyata do tarike se claim settle kiye jaate hain:
- 🏥 Cashless Claim: Isme aapko hospital mein cash pay nahi karna padta. Insurer sidhe hospital ke bill ka bhugtaan karta hai. Yeh tabhi milta hai jab aap insurance company ke network hospital mein ilaj karwate hain.
- 🧾 Reimbursement Claim: Agar aap non-network hospital mein ilaj karwate hain ya emergency mein pehle kharcha khud uthate hain, toh bills aur documents submit karke paisa apne bank account mein wapas (reimburse) paate hain.
💡 Golden Rule: Cashless claim ke liye hamesha insurer ke network hospital ka chunav karein aur emergency mein TPA desk ko samay par inform karein.
Step-by-Step: Cashless Claim Process
-
Select Network Hospital:
Ilaj ke liye hamesha apni insurance company ke list mein shamil network hospital ko hi chunne ki koshish karein. -
Inform TPA/Insurer:
Planned hospitalization hai toh 2-3 din pehle aur emergency hai toh 24 se 48 ghanto ke andar insurance company ya TPA (Third Party Administrator) ko inform karein. -
Submit Pre-Authorization Form:
Hospital ke insurance desk par ID card dikhakar cashless pre-auth form bharein, jise hospital TPA ko bhejta hai. -
Approval & Discharge:
Insurer/TPA dwara documents verify hone ke baad approval mil jata hai, aur discharge ke waqt bill ka direct settlement ho jata hai.
Cashless vs Reimbursement Claim
| Feature | Cashless Claim | Reimbursement Claim |
|---|---|---|
| Where Applicable | Only at Network Hospitals | At any hospital (Network or Non-Network) |
| Out-of-Pocket Expense | Nil (except non-payable items) | High initially, paid back later |
| Paperwork | Handled by hospital desk & TPA | Gathered and submitted by you |
| Convenience | Highly convenient and stress-free | Requires careful tracking of bills & reports |
What Documents Are Required for Claims?
- Claim Form: Dhyan se bhara hua aur signed claim request form.
- Identity Proof: Patient ka Aadhaar card, PAN card, ya Voter ID.
- Medical Records: Doctor prescription, admission notes, discharge summary, aur lab test/diagnostic reports.
- Financial Bills: Original hospital bills, itemized breakup bills, pharmacy cash memos, aur payment receipts.
Frequently Asked Questions
Q1. Agar emergency mein non-network hospital chale jayein toh kya hoga?
Aap emergency mein kisi bhi hospital mein ilaj karwa sakte hain, lekin baad mein sare bills aur documents submit karke reimbursement claim karna hoga.
Q2. Claim reject hone ke kya mukhya karan ho sakte hain?
Pre-existing disease ko chupana, waiting period rules ka poora na hona, ya zaroori documents / bills ki kami hona claim rejection ka karan ban sakta hai.
Q3. Discharge ke kitne din ke andar reimbursement claim karna hota hai?
Aamtaur par discharge hone ke 15 se 30 din ke andar saare original documents ke sath insurance company ko reimbursement ke liye apply karna padta hai.
Key Takeaway
🛡️ Sahi process ki jankari aur waqt par document submission aapke health insurance claim ko 100% successful aur hassle-free banata hai.
Right Hospital + Proper Documentation = Stress-Free Claim Settlement
Need Help with Your Insurance Claims?
Apni policy ke claim process, network hospitals ya best health cover chunne ke liye expert guidance lein.
InvestSathi ke sath apne policy support aur claim assistance ki jankari prapt karein.
Disclaimer: This article is for educational and informational purposes only and should not be considered professional financial or insurance advice. Insurance products are subject to terms, conditions, and underwriting guidelines. Please read policy documents thoroughly before purchasing.